A reforma tributária deixou de ser apenas uma discussão sobre o futuro. O novo sistema de tributação do consumo já começou a ser implementado em 2026 e deve avançar gradualmente nos próximos anos. Para o Paraná, um dos pontos de atenção está nos impactos sobre um setor que tem peso importante na economia do Estado: o cooperativismo.
Candidato ao Senado, Alexandre Curi (Republicanos) afirma que pretende acompanhar de perto a implementação da reforma, ouvir o setor produtivo e defender no Congresso ajustes necessários para preservar a competitividade das cooperativas paranaenses. “Um dos primeiros atos é me aprofundar nessa questão da reforma tributária. Nós temos que ouvir as cooperativas, o setor produtivo e o comércio”, afirmou Curi.
A preocupação ocorre justamente no momento em que empresas e cooperativas começam a se adaptar ao novo modelo. Em 2026, o Brasil vive o ano inicial de testes da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), que substituirão gradualmente tributos atuais. A transição completa está prevista para 2033.
Cooperativas terão regime específico
O cooperativismo recebeu tratamento próprio na legislação da reforma. A Lei Complementar 214/2025 estabeleceu um regime específico para as sociedades cooperativas, com possibilidade de redução a zero das alíquotas de IBS e CBS em determinadas operações previstas na legislação.
Nesta semana, a Receita Federal abriu oficialmente o prazo para que as cooperativas façam a opção por esse regime específico. A escolha pode ser realizada até 31 de outubro de 2026 e produzirá efeitos no ano-calendário de 2027.
Isso significa que a discussão agora não está mais concentrada apenas na criação das regras da reforma, mas também em sua implementação, nos efeitos práticos do novo sistema e nos ajustes legislativos e operacionais que poderão ocorrer durante a longa transição.
Curi afirma que quer levar para o Senado justamente as demandas que surgirem desse processo. “A primeira conversa que eu tive com as cooperativas e o setor produtivo mostra que nós precisamos aprofundar esse debate”, disse.
Peso do cooperativismo no Paraná
A preocupação de Curi está relacionada à dimensão que o cooperativismo alcançou na economia paranaense.
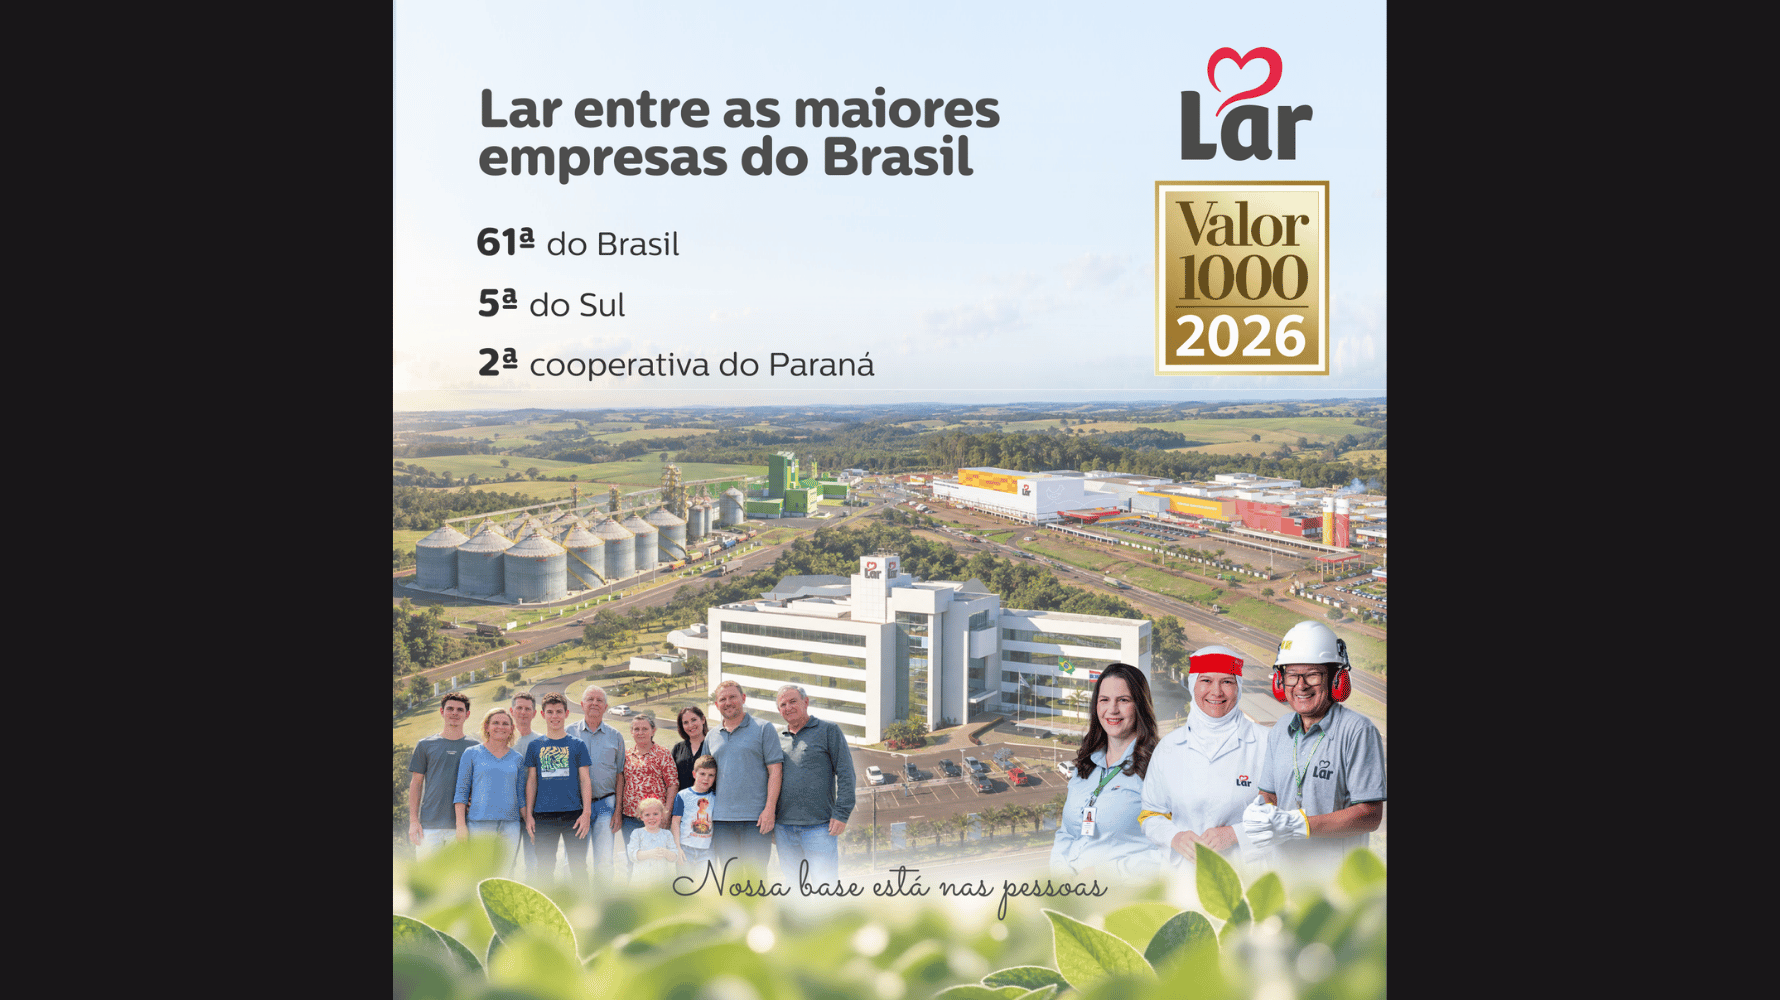
Durante a sabatina, o candidato destacou a presença de grandes cooperativas no Estado e a participação do modelo cooperativista na geração de emprego, renda e desenvolvimento principalmente no interior. “Das dez maiores cooperativas da América Latina, seis estão aqui no Paraná”, afirmou.
Para Curi, características como essa exigem que os interesses do Estado estejam representados durante a implementação do novo sistema tributário. “Nós precisamos ouvir as cooperativas, o setor produtivo, o comércio, para que a gente possa entrar nesse debate”, afirmou.
O candidato também informou que mantém conversas com representantes do setor para analisar os efeitos da reforma e identificar pontos que poderão demandar mudanças ao longo da transição.
O que ainda está em jogo
A criação de um tratamento específico para as cooperativas foi assegurada pela legislação da reforma tributária. Agora, com IBS e CBS em fase de implementação, a atenção do setor se volta para a aplicação prática das novas regras.
Entre os pontos que podem afetar diretamente as cooperativas estão o aproveitamento e a transferência de créditos tributários, as operações realizadas com não associados e as diferenças de tratamento entre atividades e tipos de cooperativa.
A Lei Complementar 214/2025 permite, por exemplo, que cooperativas optem por um regime específico no qual determinadas operações entre associados e cooperativas tenham alíquotas de IBS e CBS reduzidas a zero. A legislação também estabelece mecanismos para transferência de créditos tributários dos cooperados para as cooperativas.
As regras, porém, não abrangem indistintamente todas as operações. Negócios realizados com não associados, por exemplo, permanecem fora de parte desse tratamento específico.
É justamente na operacionalização dessas regras que o setor acompanha com atenção a transição para o novo sistema tributário. A própria Receita Federal alerta que a escolha pelo regime específico pode produzir efeitos sobre fluxo de caixa, aproveitamento de créditos na cadeia produtiva, relações comerciais e estratégias de negócios.
Para as cooperativas agropecuárias, o tema ganha peso adicional. A cadeia pode envolver diferentes etapas, desde o fornecimento da produção pelo cooperado até processamento, industrialização e comercialização. A forma como créditos e débitos de IBS e CBS serão tratados ao longo dessas operações pode interferir no resultado tributário de cada cadeia.
Desde setembro, as cooperativas já podem formalizar a opção pelo regime específico de IBS e CBS. A escolha feita até 31 de outubro produzirá efeitos a partir de 1º de janeiro de 2027.
É nesse período de implementação que Alexandre Curi afirma pretender concentrar parte de sua atuação no Senado, acompanhando os efeitos das novas regras sobre o cooperativismo paranaense e defendendo eventuais ajustes na legislação.
“Nós temos que ouvir as cooperativas, o setor produtivo, o comércio, para que a gente possa entrar nesse debate”, afirmou Curi durante sabatina à TMC.
Defesa do setor produtivo
Para Curi, a reforma tributária será uma das principais pautas econômicas do próximo mandato do Senado justamente porque a transição continuará durante os próximos anos.
O candidato defende que eventuais mudanças nas regras considerem as particularidades da economia paranaense, especialmente do agronegócio, da agroindústria e das cooperativas. “Eu vou ser um senador que vota ao lado do setor produtivo e das cooperativas, defendendo elas nessa reforma tributária”, afirmou.
Na avaliação de Curi, a representação do Paraná em Brasília deve acompanhar não apenas as discussões legislativas, mas também os efeitos concretos das novas regras sobre empresas, produtores e cooperativas.
Com o novo sistema já saindo do papel, o debate entra agora em uma nova fase. Para o Paraná, a questão passa a ser como atravessar a transição preservando a força de setores que têm características próprias e peso relevante na economia estadual.